
近日,国际调研机构IDC发布2026年第三季度中国智能手机市场出货报告。数据显示,本季度国内智能手机出货量约5806万台,同比下降15.2%,市场下滑节奏明显加快。对比上半年约4%的同比降幅,三季度国内手机市场收缩态势进一步凸显。
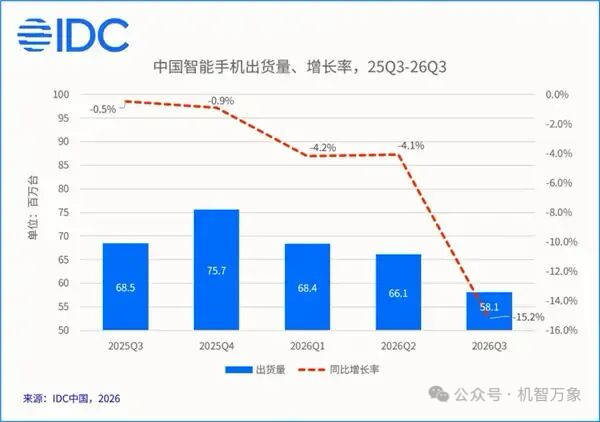
报告分析,上游元器件、存储成本走高,带动终端机型涨价,部分产品同步收紧硬件配置,直接抑制大众换机意愿,消费者换机周期持续拉长,成为拖累大盘的核心因素,安卓品牌及中小厂商承压更为突出,市场呈现“量跌价升”的特征。
在整体下行的行业环境中,头部品牌格局出现明显分化。华为市场份额升至21.1%,登顶国内智能手机市场,也是前五厂商中唯一实现出货同比双位数增长的品牌。依托多形态产品布局与相对稳健的定价策略,华为持续收获市场认可。苹果以17.8%的份额位列第二,出货小幅下滑。
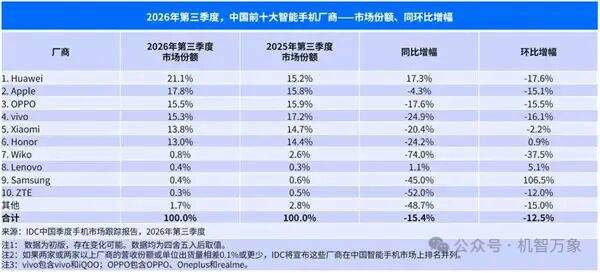
其余头部品牌普遍承压,前五名中,去年同期风光无两的vivo下滑幅度最快,份额跌至15.3%,同比降幅高达24.9%;OPPO、小米紧随其后,份额分别为15.5%、13.8%,出货同比均出现明显回落,同样面临较大出货压力。曾经依靠机海战术抢占市场的传统安卓大厂,正处在调整期。
业内人士表示,当前手机行业进入深度调整阶段,单纯硬件升级已经难以刺激消费。高端市场竞争、AI功能落地、折叠屏等创新形态,将成为各大厂商突围的重要方向。即将到来的双十一,也被行业视作拉动四季度销量、对冲淡季压力的关键节点,各家厂商或将推出专项优惠吸引消费者换机。